⏱️ この記事は約5分で読めます
「社会人になって給料をもらえるようになったが、お金が全然残らない…」
「将来のために資産形成を始めたいけど、新NISAとかポイ活とか何からやればいい?」
こんな悩み、抱えていますよね?
私は昨今の物価高やインフレに常に不安を抱いています。
そんな中、SNSで「NISAで〇万円運用!」といった投稿を見ると、「自分も早く投資しなきゃ」と焦ってしまいます。
ですが、資産形成には絶対に飛ばしてはいけない「正しい順番」が存在します。
結論からお伝えすると、正しい資産形成の順番は以下の通りです。
- STEP1:固定費の削減(固定でお金が残る仕組みを作る)
- STEP2:ポイ活・決済最適化(日常的な支出の還元率を最大化する)
- STEP3:新NISA・積立投資(浮いた余剰資金を投資に回す)
この順番を守るだけで、無理な節約やリスクの高い投資をしなくても、毎月自然とお金が手元に残るようになります。
「なぜこの順番が大切なのか」、1から分かりやすく解説します。
筆者について:将来への不安をきっかけに、20代前半から資産形成と副業に挑戦中。物販700件達成・YouTube運営などのリアルな経験をもとに、等身大の「お金を増やす術」をお届けします!
20代前半の資産形成は「順番」が9割
資産形成で失敗する多くの原因は、「手元にお金がない状態で、いきなり投資から始めること」。
最近流行ってますからね、投資とかNISAとか。不安な気持ちはわかります。
でも貯金が少ないうちに投資を始めてしまうと、急な出費があったときに買った投資信託を取り崩すことになり、損をしてしまうリスクが高まります。
まずはベースとなる手元資金を作るため、以下の順に土台を固めていきましょう!
| ステップ | 取り組む内容 | 得られる効果 | 難易度 |
|---|---|---|---|
| STEP 1 | 固定費の削減 | 毎月数千円〜数万円の固定節約(即効性◎) | ★☆☆(超かんたん) |
| STEP 2 | ポイ活・決済最適化 | 勝手にポイントが貯まる(還元率最大化) | ★★☆(かんたん) |
| STEP 3 | 新NISA・積立投資 | 浮いた資金を長期的・堅実に増やす | ★★☆(準備が必要) |
STEP1とSTEP2で「毎月浮くお金(余剰資金)」を勝手に生み出す仕組みを作り、その浮いたお金をSTEP3の投資に回す。これが、生活水準を落とさずに最短でお金を増やす最強ルートです。
STEP1:まずは毎月勝手にお金が残る「固定費の削減」から
資産形成の最初の一歩は、食費などの生活費を切り詰めることではありません。「一度見直せば、その後はずっと勝手にお金が浮く固定費」から手を付けましょう。
特に最初に見直すべきは以下の3つです。
- スマホ代(通信費)の見直し:大手キャリアから格安SIM・オンラインプランへ
- 不要なサブスクの解約:使っていない動画配信サービスやアプリの月額課金
- 保険の見直し:社会人になって勧められた不要な手厚い保険の精査
一番効果が大きいのは「スマホ代の見直し」です。大手キャリアで毎月約7,000円〜8,000円払っている場合、格安SIMや大手キャリアのオンライン専用プラン(ahamo、LINEMO、楽天モバイルなど)に変えるだけで、月額1,000円〜3,000円程度まで抑えられます。
これだけで年間約5万〜6万円の節約になります。
作業は10分程度で終わるため、時給換算すると非常にコスパの高い行動ですよ。
👉 たった10分の手続きで毎月5,000円浮く!自分に合ったスマホプランを探してみる
【格安SIM比較記事はこちら:(準備中です)】
ahamoのキャンペーンサイトはこちら→ahamo新規入会で20,000dポイントもらえるらしい
STEP2:日々の支出を自動で還元される「ポイ活・決済最適化」
固定費を削って手元にお金が残るようになったら、次は日々の買い物や支払いの「還元率」を高めていきましょう。
具体的には、現金の支払いをやめ、高還元なクレジットカードやキャッシュレス決済、ポイントサイトを組み合わせて支払う。
これだけで生活費の数%が自動的に戻ってきます。
取り組むべきポイ活・決済のコツ
- メインのクレジットカードを1本化する(還元率1.0%以上のカードを選択)
- 普段使う経済圏をまとめる(例:楽天ポイント圏、Vポイント圏など)
- 口座開設やカード発行は「ポイントサイト」を経由する
特におすすめなのが、ポイントサイト(ハピタス等)の活用です。
クレジットカードの発行や証券口座の開設を行う際、ポイントサイトを経由するだけで数千円〜1万円相当のポイントがもらえることも珍しくありません。
【クレジットカード発行でもらえるハピタスポイントの一例(2026年9月27日時点)】
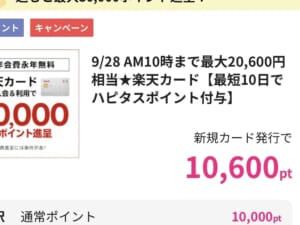
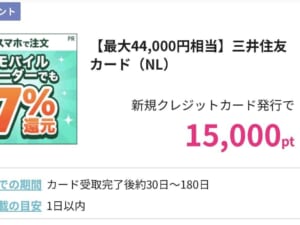
このポイントはそのまま現金化可能です!
👉 経由するだけで数千円分のポイントがもらえる!無料登録でポイ活を始める
【高還元ポイ活ならハピタス!こちらから登録すると条件達成で2300円分のポイント貰えます!】
👉 普段の買い物でポイントがざくざく貯まる!年会費無料のおすすめ高還元カード
【高還元クレジットカード(三井住友カード NL / 楽天カードなど)】
STEP3:浮いた余剰資金で始める「新NISA・積立投資」
STEP1とSTEP2で「毎月5,000円〜1万円」ほどのお金が自動的に浮く状態を作れたら、いよいよ新NISAを活用した積立投資のスタートです。
「投資は損しそうで怖い…」と思うかもしれませんが、新NISAを使った長期の積立投資なら、リスクを最小限に抑えながら資産を増やすことが可能です。
初心者向けの新NISA活用ステップ
- 証券口座を開設する:手数料が格安な「ネット証券(SBI証券または楽天証券)」を選ぶ
- 窓口で買える商品は「手数料ぼったくり トンデモ商品」ですので、絶対にネット証券にしましょう!
- ※既にゆうちょなどでNISAを開設している方はハピタス経由でネット証券口座を開設し、今年中にNISA口座を移管しましょう!
- 窓口で買える商品は「手数料ぼったくり トンデモ商品」ですので、絶対にネット証券にしましょう!
- 購入する銘柄を選ぶ:全世界の株式に分散投資できる「オルカン(eMAXIS Slim 全世界株式)」または「S&P500」が定番です
- クレカ積立を設定する:STEP2で作ったクレジットカードで積み立てを設定し、ポイントも二重取りする
大事なのは、自分の手取り給料から無理やり捻出するのではなく、「STEP1とSTEP2で浮いたお金」で始めることです。元々なかったはずのお金で運用するため、精神的にも余裕を持って長期間続けられます!
【筆者の積み立て設定はどんな感じ?】
私はVポイント経済圏の人間なのでSBI証券で積み立て設定しています。2種類の王道お任せ投資(投資信託)にそれぞれ5万円ずつ積み立てています。
『さっき「浮いたお金で始める」と言ったところじゃねぇか』と思われた方、鋭いですね。
私は「浮いたお金+お給料」のダブルで積み立て設定していますが、生活は常にギリギリです。みなさんはここまで過度に徹底しなくてもいいと思いますよ。投資は余剰資金でやるものです!
以下は私のSBI証券での積み立て設定のスクショです。ゆくゆくは投資額や損益なども包み隠さず公開しますね!

👉 手数料最安水準!初心者でも迷わず使えるおすすめネット証券口座は、SBI証券or楽天証券!!
こちらもハピタスなどのポイントサイトを経由すれば大量のポイントがもらえます!ハピタスポイントはそのまま現金化可能です。
ここだけの話、ポイントサイトを紹介しても筆者にはほとんど収益にならないんです。でもここであえてアフィリエイトリンクではなくポイントサイトを紹介する理由は、皆さんとともに本気で資産形成をしたいのです。
例えばアフィリエイトリンク経由で口座開設した場合、筆者には5000円ほどの収益が発生しますが皆さんは1円も貰えません。逆にポイントサイトを経由すれば、筆者にはせいぜい数百円、皆様には1万円分以上のポイントが還元されます。
だから他の発信者はポイントサイトを紹介しないんですよね~
失敗しないための注意点:いきなり投資から始めないこと
話が脱線してしまったので本題に戻りましょうか。
資産形成で最も大切なのは、「焦らないこと」です。
SNSなどで「NISAをやらないと損」「若いうちに投資しないと手遅れ」といった情報を見かけると、焦って手元の生活費まで投資に回したくなってしまいます。
しかし、以下のようなリスクには十分注意してください。
- 生活防衛資金を残しておく(ケガや急な出費に備え、生活費の3〜6ヶ月分は現金で貯金しておく)
- 余剰資金(無くなっても生活に困らないお金)だけで運用する
- 一気に大金を投じず、毎月定額の「積み立て」にする
投資にはどうしても元本割れ(一時的に資産が減ること)のリスクがあります。手元に現金がない状態で暴落が来ると、不安になって途中でやめてしまい、結果的に損をしてしまいます。
要は「心の余裕貯金」が大事なのです!!
だからこそ、まずは「固定費削減」と「ポイ活」で手元の現金をしっかり確保する順番が不可欠なのです。
まとめ:今日できる最初の一歩
今回は、資産形成の初期段階で取り組むべきロードマップを解説しました。
最後に、もう一度正しい順番をおさらいしましょう。
- STEP1:固定費の削減(例:スマホ代見直しで毎月数千円を浮かせる)
- STEP2:ポイ活・決済最適化(高還元カードやポイントサイトで還元率UP)
- STEP3:新NISA・積立投資(浮いたお金でネット証券から積立スタート)
資産形成で差がつく一番の要因は、頭の良さや収入の多さではなく「今すぐ行動するかどうか」です。
今日が人生で1番若い日!!
まずは今日、一番手軽で効果が大きい「スマホ料金の変更」または「ポイ活サイト・証券口座の開設」から最初の一歩を踏み出してみませんか?
ともに資産形成頑張りましょう!
💡 今すぐできるアクション(タップしてチェック)
👉 【STEP1】月々の固定費をサクッと削減したい方
どの携帯会社がおすすめか、通信品質や料金を踏まえて解説!(準備中です)
固定費削減その2!「我慢せずに光熱費を安く済ませる方法😊」(準備中です)
👉 【STEP2】ポイ活で効率よくポイントを貯めたい方
ポイ活周回の仕方(準備中です)
👉 【STEP3】浮いたお金で積立投資をスタートしたい方
アフィリエイトブログは書きません。
ポイントサイト経由で楽天証券かSBI証券の口座開設をすればOKです!