Welcome to WordPress. This is your first post. Edit or delete it, then start writing!
ブログ
-

【2026年最新】会社員がスキマ時間で月3万稼ぐ!即金性の高い単発ワークアプリ&副業リアル体験記
⏱️ この記事は、約3分で読めます(読了目安:約2,500文字)
「給料日の直前、口座残高を見て『今月もこれしか残ってないのか…』とため息をついたことはありませんか?」
正直に明かします。少し前の僕がまさにそうでした。
手取りから家賃や固定費が引き落とされ、飲み会や日用品で消えていき、手元に残る自由なお金は数千円。
「手取りをあと2〜3万円増やしたい。でも今さら別のバイトを始める体力も時間もないし、会社の副業禁止も怖い…」と、夜な夜なスマホを見つめてはモヤモヤしていました。
そんな僕の救世主になったのが、面接も履歴書も不要で「空いた1〜2時間からスマホ1台で働けるスキマ時間副業」です。
今回は、手取り20代の僕が実際に現場へ飛び込んで分かった「社会人が周りにバレず、無理なく月3万円を稼ぐリアルな手順」を本音でお話しします!
1. ぶっちゃけ「スキマバイト」って怪しくない?初めて行った日のリアル
「面接なしでスッと行ってすぐお金がもらえるなんて、なんか怪しくない…?」
僕も最初はめちゃくちゃビビっていました(笑)。
でも、意を決して初回の仕事(倉庫での軽作業・2時間)に申し込んでみたんです。
現地に着くまでは「怖い店長だったらどうしよう…」と心臓バクバクでしたが、いざ着いてアプリのQRコードをかざすと、スタッフさんが「あ、タイミーさんね!これあっちに運んで〜」とあっさり案内してくれました。
人間関係のドロドロも一切なし。指示された作業を黙々とやって、終わったらアプリをタップして即解散。
「え、こんなにあっさり数千円稼げていいの!?」と、帰り道の電車でニヤニヤが止まらなかったのを今でも覚えています。
2. 社会人が本気で使える!おすすめスキマワークアプリ2選
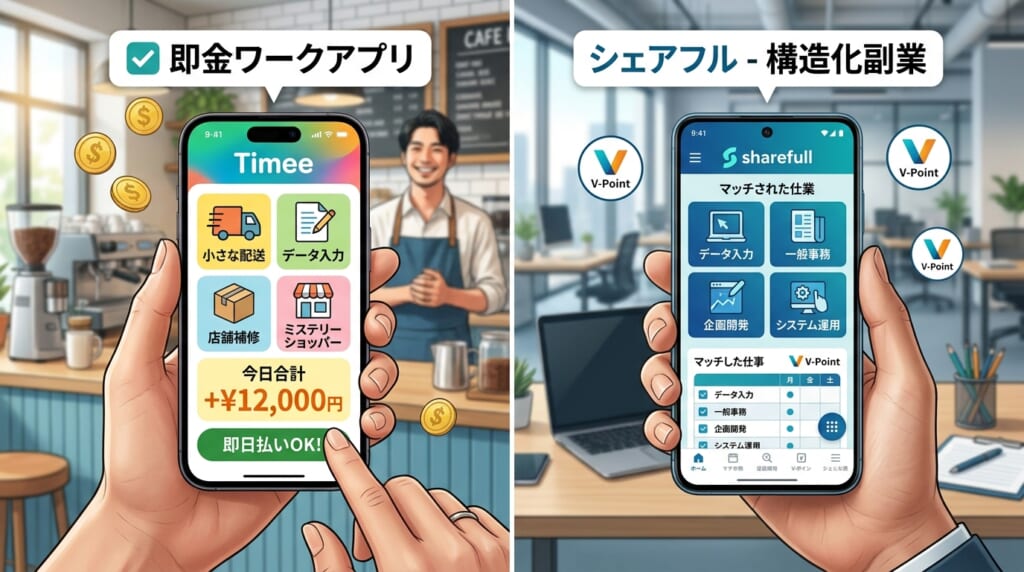
世の中には色んな副業アプリがありますが、ぶっちゃけ社会人が安心して使えるのは以下の2大巨頭だけです。
① 業界最大手&案件の幅広さなら「タイミー(Timee)」
スキマバイトの代名詞的存在。飲食店のホール、倉庫の検品、イベントの設営など、とにかく案件の数が段違いです。
【リアルな体験談】
申し込みボタンを押した瞬間にマッチングが確定します。過去に働いた人たちの「現場の口コミ(店長が優しい、雰囲気が良いなど)」が見れるので、評価の高い現場だけを選べば失敗しません!
- 給料の支払い: 24時間365日、振り込み申請した瞬間に口座にお金が入ります(即金性が神)。
- こんな人向け: 「今週末の予定が急に空いたから、サクッと数時間だけ働きたい」という人。
\ 面接なし・即日入金ですぐ稼げる /
② 高時給&オフィスワークを狙うなら「シェアフル(sharefull)」
総合人材大手のパーソルグループが運営しているアプリ。「1日単位」はもちろん「1〜2時間の短時間」の求人も豊富です。
【リアルな体験談】
タイミーに比べて「時給1,300円〜1,500円」といった比較的高時給な案件や、事務作業・データ入力などのオフィス系案件が見つかりやすいのが魅力です。
- 給料の支払い: 即払い機能あり(アプリ内でかんたん申請)
- こんな人向け: 体力仕事ではなく、座り仕事や高時給の案件を効率よく探したい人。
\ 高時給案件多数!短時間で賢く稼ぐ /
3. スキマ副業で稼いだ「月3万円」を資産に変える裏ワザ
副業で月3万円が手に入るようになると、人生の選択肢が一気に広がります。
ちょっと良い焼肉を食べに行くのも最高ですが、僕が一番おすすめしたいのは「副業で稼いだ3万円を、そのまま新NISA(オルカンやS&P500)に全額ぶち込む」という方法です。
- 本業の給料: いつも通りの生活費に使う
- 副業の3万円: 1円も使わずに全額「自動で増える資産」へ回す
この仕組みを作ってしまえば、本業の手取りを1円も削ることなく、年間36万円のスピードで「勝手にお金を産んでくれる不労所得の種」が積み上がっていきます。
※新NISAの選び方や具体的な始め方は、こちらの記事で分かりやすく解説しています!
👉 [関連記事:【2026年最新】新NISAは「オルカン」と「S&P500」どっち?手取り20代が迷いを一発で消す最適解]
👉 [関連記事:【2026年最新】スマホで5分!SBI証券の口座開設と新NISAを始める全手順]
4. 「会社にバレたらどうしよう…」という不安を消す方法
社会人が副業をするときに一番気になるのが「会社バレ」ですよね。
結論から言うと、副業の年間所得(収入から経費を引いた額)が20万円以下なら、税務署への確定申告自体が不要です(月1.5万円程度の副業なら全く心配ありません)。
もし月3万円稼いで年間20万円を超えた場合でも、年に1回の確定申告の際に住民税の徴収方法を「自分で納付(普通徴収)」に丸をつけるだけで、会社に通知がいかなくなります。コソコソ怯える必要は一切ありません!
まとめ:あの時「1回やってみた」から手取りが増えた
「給料が増えないなぁ…」と家でゴロゴロしながらTwitter(X)を見ていても、口座の残高は1円も増えません。
でも、スマホでアプリを入れて近所の案件を検索してみる。
たったそれだけの「小さな一歩」を踏み出した人から順番に、手取りが増えて心に余裕が生まれていきます。
- アプリを無料ダウンロード(1分)
- 近所にどんな仕事があるか宝探し感覚で見る(2分)
- 気になった案件があればポチッと申し込んでみる
まずは今日、近所のお店や倉庫でどんな面白い仕事が募集されているか、覗いてみることから始めてみませんか?
-
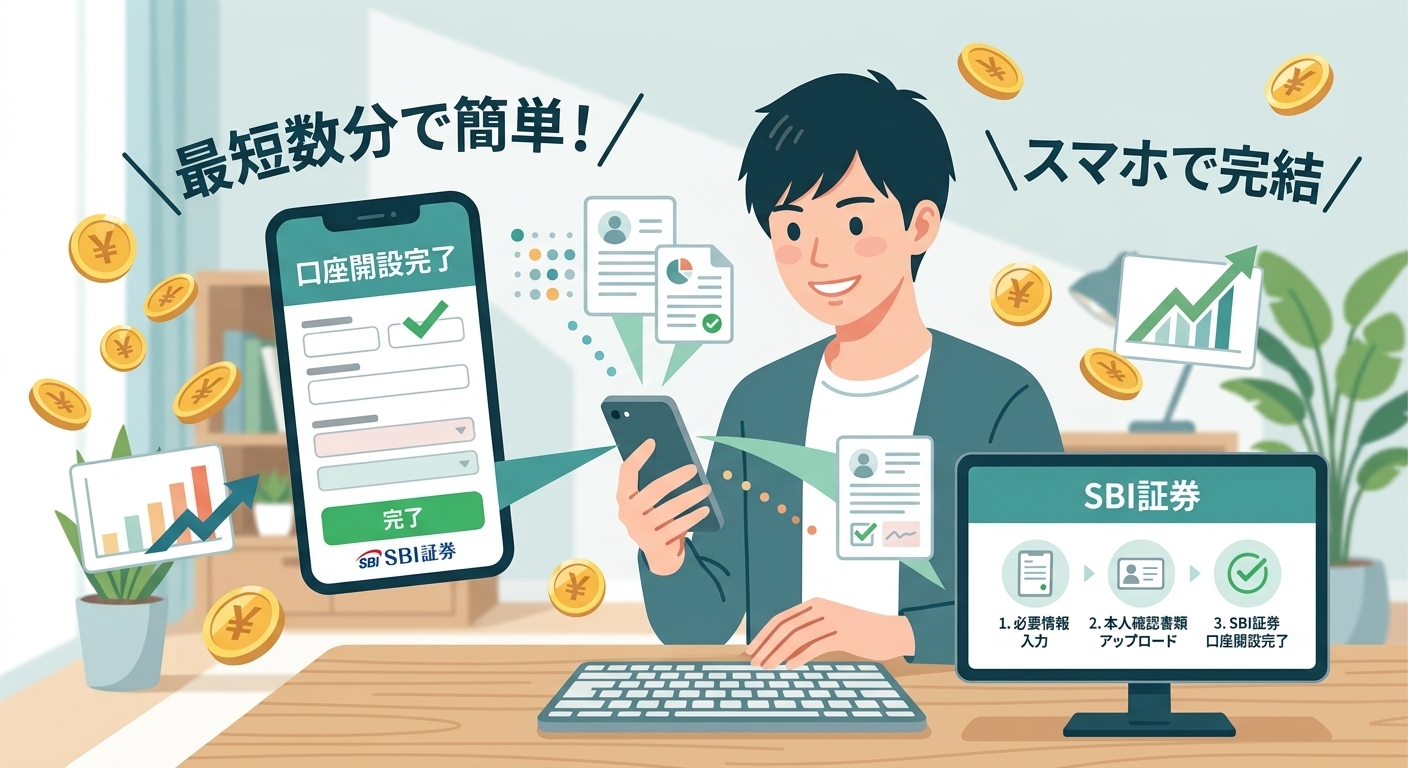
【2026年最新】スマホで5分!SBI証券の口座開設と新NISAを始める全手順【初心者向け図解】
⏱️ この記事は、約3分で読めます(読了目安:約2,200文字)
「新NISAを始めたいけど、証券会社の口座開設って手続きが難しそう…」
「紙の書類を書いたり、印鑑を押したり、郵送する手間がかかるんじゃないの?」
そんな不安を感じて後回しにしていませんか?
結論から言うと、今の口座開設はスマホ1台・たった5分の操作で完了します!
ハンコも不要、紙の郵送も不要、自宅から1歩も出ずにすべて完結します。
この記事では、口座開設数No.1を誇る「SBI証券」で新NISA口座を開設する手順を、初心者が絶対に迷わないよう超わかりやすく解説します。
画面の指示通りに進めるだけなので、一緒にスマホを操作しながら進めてみてください!
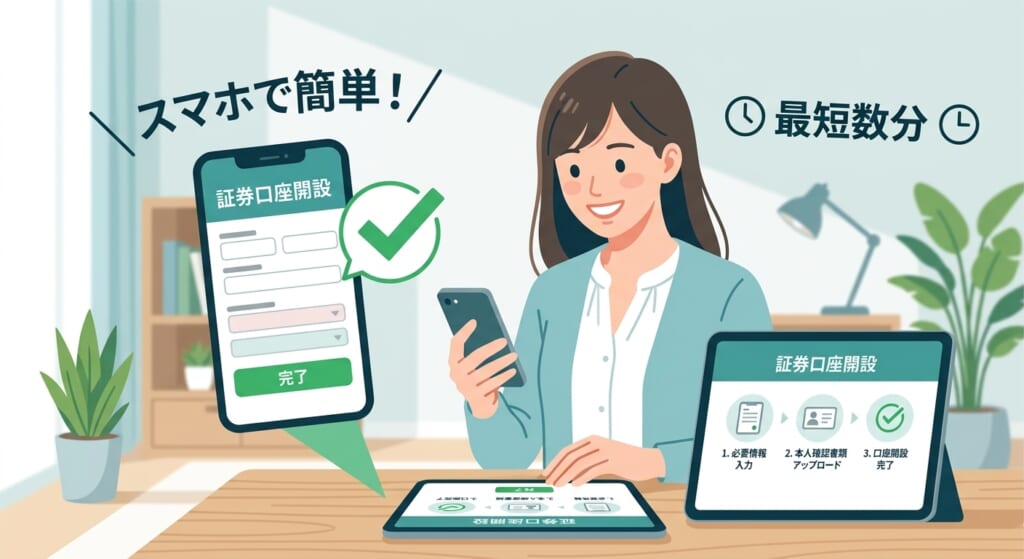
準備するものは2つだけ!
手続きを始める前に、手元に以下の2つを用意してください。これさえあれば5分で終わります。
- マイナンバーカード(または「通知カード」+「運転免許証」)
- 自分のスマートフォン(カメラ撮影に使います)
※銀行口座の番号(手持ちのキャッシュカード等)も最後に登録するため、準備しておくとスムーズです。
【ステップ1】SBI証券の公式サイトへアクセス(所要時間:1分)
まずは下記の公式リンクから、SBI証券の口座開設ページにアクセスします。
\ 口座開設数No.1・維持費も完全無料 /
※開設にかかる費用や年会費などは一切かかりません
- ページが開いたら、「口座開設はこちら(無料)」という赤いボタンをタップします。
- メールアドレスを入力し、「メール送信」をタップします。
- 届いた認証コード(6桁の数字)を入力画面に打ち込みます。
【ステップ2】お客様情報の入力&NISA口座の選択(所要時間:2分)
名前や住所などの基本情報を入力していきます。ここでのポイントは2つだけです!
ポイント①:「特定口座(源泉徴収あり)」を選ぶ
「口座種別」を選ぶ項目が出てきたら、迷わず「特定口座(源泉徴収あり)」をタップしてください。
これを選んでおけば、将来利益が出た時の面倒な確定申告をすべてSBI証券が自動で処理してくれます(会社にバレる心配もありません)。
ポイント②:「NISAを申し込む」にチェックを入れる
「NISA口座の選択」という項目で、「光熱費節約や資産形成のためにNISAを開設する(無料)」を選択します。
※他の証券会社でNISA口座を作ったことがない方は「新規で開設する」を選べばOKです。
【ステップ3】本人確認書類の撮影(所要時間:2分)
ここが最後の山場です!スマホのカメラを使って、身分証明書と自分の顔を撮影します。
- 「スマホで本人確認」を選択します(これが一番早くてオススメです)。
- 画面の指示に従って、マイナンバーカードの「表・裏・厚み」をカメラで撮影します。
- 最後に、自分の顔を画面に合わせてパシャリと撮影すれば完了です!
手続き完了!あとは審査を待つだけ
お疲れ様でした!これであなたの作業はすべて終了です。
申し込み完了後、1〜3日ほどで「口座開設完了通知」のメール(または手紙)が届きます。
メールに記載されたIDとパスワードでログインすれば、今日からあなたも「新NISAでの資産運用」をスタートできます!
よくある質問(FAQ)
Q. 口座を作っただけでお金(維持費)はかかりますか?
A. 一切かかりません。
口座の開設費、年会費、管理費などはすべて0円(完全無料)です。実際に株や投資信託を買わない限り、1円も引かれることはありません。
Q. 今すぐ投資するお金がなくても口座を作って大丈夫?
A. 全く問題ありません!
「まずは口座だけ作っておいて、設定はあとでじっくり考える」という人が大半です。審査に数日かかるため、思い立った今日のタイミングで口座だけでも作っておくのが一番賢い選択です。
まとめ:行動した人から将来の自由が手に入る
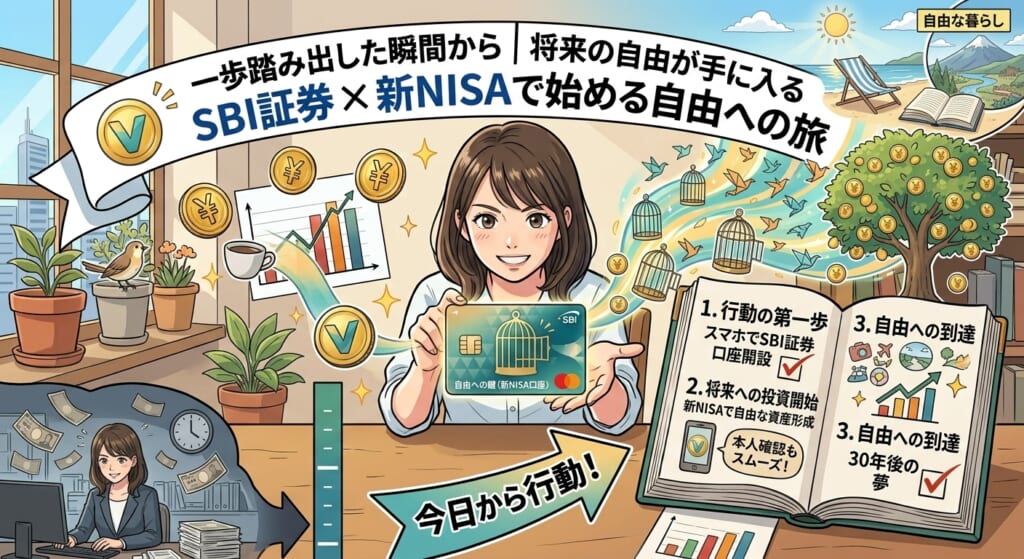
新NISAで資産を増やせる人と、いつまでも手取りの少なさに悩み続ける人の違いは、「今日この5分の手続きをやったかどうか」だけです。
- スマホとマイナンバーカードがあれば5分で完了
- 開設費用も維持費も完全無料
- 明日になれば「また今度でいいや…」と後回しにしてしまいます
ぜひ今すぐ無料口座開設を済ませて、将来のお金を勝手に増やしてくれる「働く分身」を手に入れましょう!
\ 5分で完了・失敗しない新NISAの第一歩 /
-
【2026年最新】新NISAは「オルカン」と「S&P500」どっち?迷いを一発で消す最適解
⏱️ この記事は約4分で読めます
前回の記事で「スマホ代を月5,000円浮かせる方法」を実践してくださった方、本当にお疲れ様でした!
これであなたの手元には、これから毎月5,000円の「自由なお金」が生まれ続けることになります。
……で、ここで一つ恐ろしい質問をさせてください。
「その浮いた5,000円、まさか銀行口座に眠らせていませんか?」
はっきり言います。今の時代、メガバンクにお金を預けておくのは「安全な金庫に保管している」のではありません。単に「利息がつかない」ではなく、「猛暑の中に放置されたアイスクリーム(インフレで勝手に溶けていく)」ということです。
金利はほぼゼロ(100万円預けても年間で缶ジュース1本分)なのに、世の中の物価(ラーメン代や電気代)はどんどん上がっていく。つまり、銀行に預けているだけで、あなたのお金の『買える力』は毎日ジワジワと溶けて減っているのです。
この「溶けるお金」をストップし、逆に爆発的に増やしてくれるのが「新NISA」です。
ですが、いざ始めようとすると、誰もがネットの掲示板で繰り広げられる不毛な論争にぶち当たります。
「全世界株式(オルカン)と米国株式(S&P500)、結局どっちを選べばいいの!?」
「絶対オルカン!」「いやS&P500以外は情弱!」と煽り合うオタクたちを見て、「うわ、難しそう…」と閉じてしまった経験はありませんか?
今回は、手取り20代の僕がたどり着いた「迷いを一発で消し去る最適解」を、どこよりもわかりやすい例え話でお届けします!
結論:悩む時間が一番の損!迷ったら「オルカン」でOK
長々と引き延ばしても意味がないので、先に結論をズバッと言います。
- 「絶対に失敗したくない・考えるのが面倒」な人: 「オルカン(全世界株式)」を選べば100点満点です。
- 「やっぱりアメリカの凄さを信じたい」人: 「S&P500(米国株式)」を選びましょう。
ぶっちゃけ、投資の世界において「この2つのどちらかを選んだ時点で、上位10%の勝ち組」です。
一番やってはいけない最悪の選択は、「どっちにしようか悩みすぎて、結局1年間何も始めなかったこと」です。それこそが、一番資産を溶かす大損行為です。
例え話で一発理解!「オルカン」と「S&P500」の決定的な違い
「で、結局中身はどう違うの?」という疑問を、食べ物に例えて解説します。
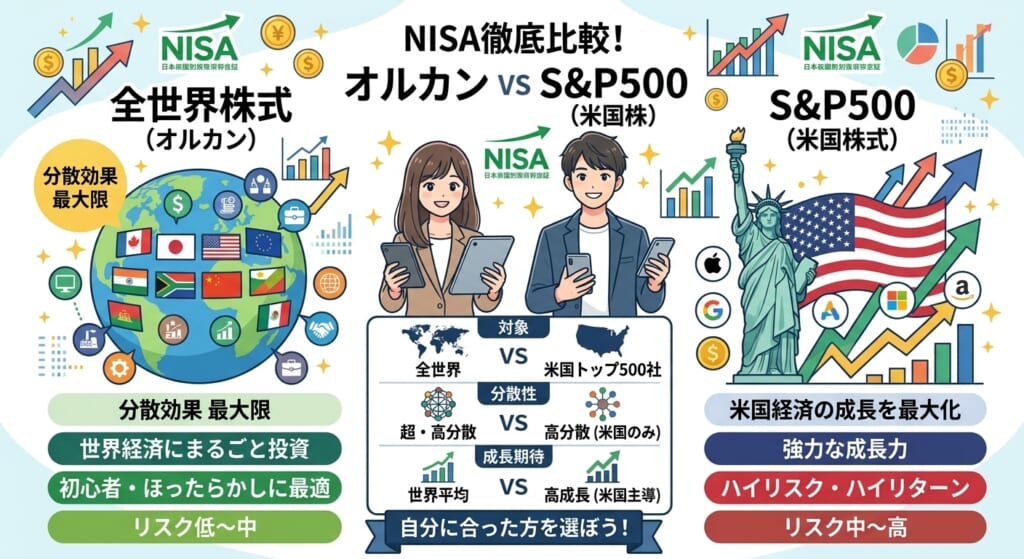
① オルカン=全人類の成長に相乗りする「豪華バイキング」
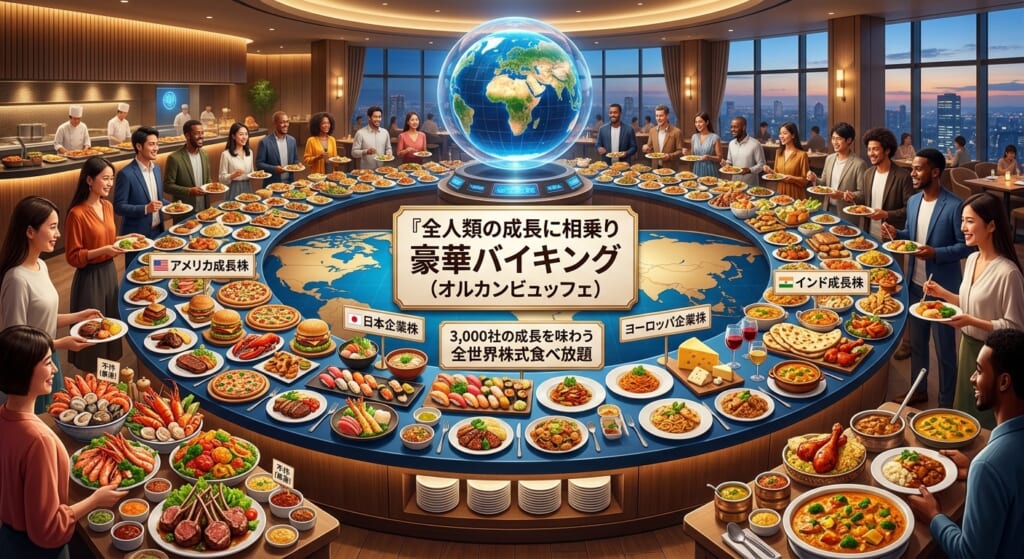
オルカン(全世界株式)を買うのは、世界中の企業約3,000社のお皿が並んだ「全種類食べ放題のバイキング」に行くようなものです。地球上の全料理が並ぶ「豪華バイキング(どれかが不味くても他でカバー可能)」。
- 特徴: アメリカ、日本、ヨーロッパ、インドなど、地球上の主要な企業が全部入っています。
- 強み: 仮にどこかの国が不作(暴落)になっても、他の美味しい国がカバーしてくれます。「将来どの国が勝つか分からないから、地球全体に賭けておく」という無敵の防衛策です。
② S&P500=最強の優等生集団「アメリカドリームチーム」
S&P500を買うのは、アメリカのトップ企業500社だけを集めた「オールスタードリームチーム」に投資するようなものです。
- 特徴: Apple、Google、Microsoft、NVIDIA、Amazonなど、世界を牛耳る超怪物企業しか入っていません。
- 強み: 過去数十年の歴史を見ても、圧倒的なスピードで資産を増やし続けてきた実績があります。「世界を引っ張るのは、結局これからもアメリカでしょ!」と信じ切れる人向けです。
【衝撃の事実】実は「バイキング」の6割は「アメリカ料理」でできている
「バイキング(オルカン)」と「ドリームチーム(S&P500)」、全く別物に見えますよね?
しかし、ここに面白い事実があります。
オルカン(全世界株式)を買っても、その中身の約60%は「アメリカ企業(S&P500)」なんです。
つまり、オルカンを選んだとしても、実質的にはアメリカの成長にガッツリ乗っかりつつ、残りの4割で世界中に保険をかけている状態になります。
だからこそ、「どちらを選んでも中身の過半数は同じアメリカ」なので、そこまで血眼になって悩む必要はないのです!
【シミュレーション】月5,000円で「24時間働く自分専用の社畜」を雇う感覚
「月5,000円なんて、少額すぎて投資しても意味ないでしょ…」と思ったあなた。
投資の本質は、「自分の代わりに不眠不休で働いてくれる優秀な分身(社畜)を雇うこと」です。
あなたが寝ている間も、TikTokを見ている間も、AppleやGoogleの社員たちが血反吐を吐いて働いて生み出した利益が、巡り巡ってあなたの口座に還元されます。
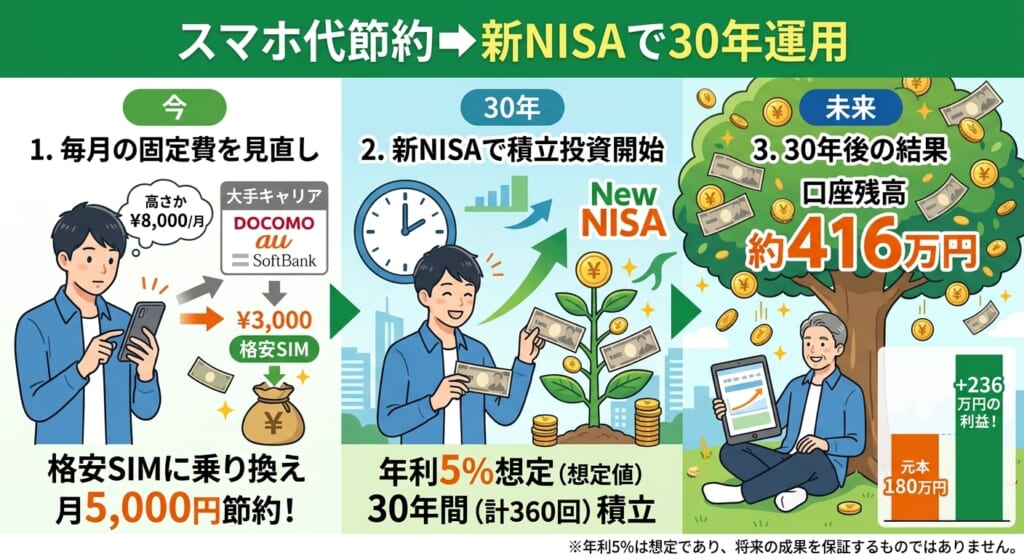
仮に、スマホ代を浮かせて作った「月5,000円」を30年間、新NISAで運用(年利5%想定)した未来を見てみましょう。
- あなたが積み立てたお金: 180万円
- 30年後の口座残高:約416万円(+236万円の利益!)
ただ銀行に放置していたら180万円のままだったお金が、優秀な分身たちが働き続けたおかげで「2倍以上」に化けるわけです。
毎月の給料を5,000円上げるのは上司の査定次第ですが、スマホ代を浮かせて新NISAに回すのは、今日のあなたの決断一つで確定する未来です。
窓口は絶対NG!新NISAを開設すべき「2大ネット証券」
「よし、新NISAを始めよう!」となったとき、絶対にやってはいけないのが「銀行や大手証券会社の窓口に行くこと」です。
カモだと思われて、人件費がたっぷり乗ったボッタクリ手数料の商品を掴まされます。
賢い社会人は100%「ネット証券」でスマホから開設します。
初心者が選ぶべきは、以下の2社だけでOKです。
1. 口座数No.1&クレカ還元なら「SBI証券」
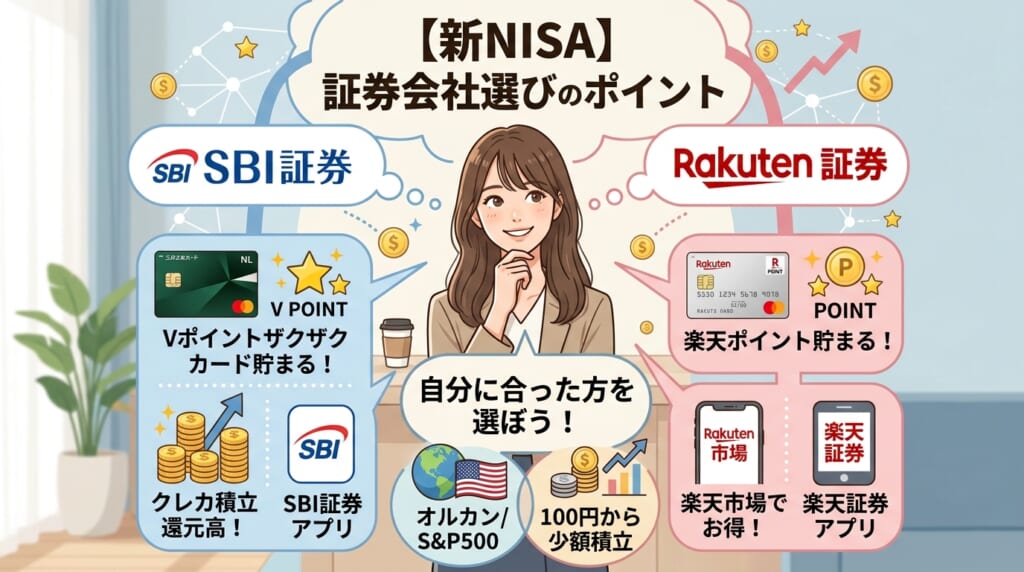
業界王者。三井住友カードで積立をするとVポイントがザクザク貯まるため、迷ったらここを選べば間違いありません。
\ スマホで5分・日本で一番選ばれている証券会社 /
[SBI証券で新NISA口座を無料開設する]
※口座開設や維持にかかる費用は一切無料です
2. 画面の見やすさ&ポイ活なら「楽天証券」
アプリの画面が圧倒的に見やすく、直感的に操作できます。楽天カードでの積立で楽天ポイントがサクサク貯まるのも魅力です。
\ 楽天市場の買い物もお得になる /
[楽天証券で新NISA口座を無料開設する]
※印鑑・郵送不要!スマホで本人確認が完結します
まとめ:一番の罪は「決断を先延ばしにすること」
オルカンか、S&P500か。
ネットの口コミを何時間も眺めて悩むくらいなら、サイコロを振って決めて今すぐ口座開設の申し込みをした方が100倍賢い選択です。
投資において最高の武器は「潤沢な資金」ではなく、「複利を効かせるための『時間』」だからです。
今日動いた人だけが、30年後に「あのとき行動しておいて本当によかった」と笑うことができます。
さっそくスマホから5分で完了する無料の口座開設を済ませて、あなた専用の「働く分身」を雇いましょう!
-
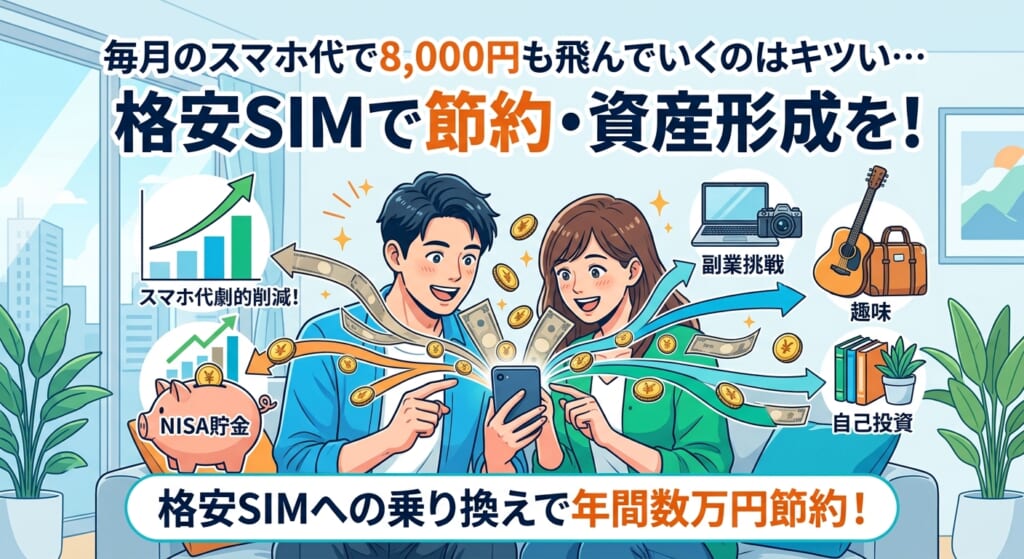
【2026年最新】毎月8,000円のスマホ代をドブに捨てていた庶民が、格安SIMに変えて月5,000円浮かせたリアルな話
⏱️ この記事は約3分で読めます
「今月も手取りから勝手に引き落とされるスマホ代を見て、ため息をついていませんか?」
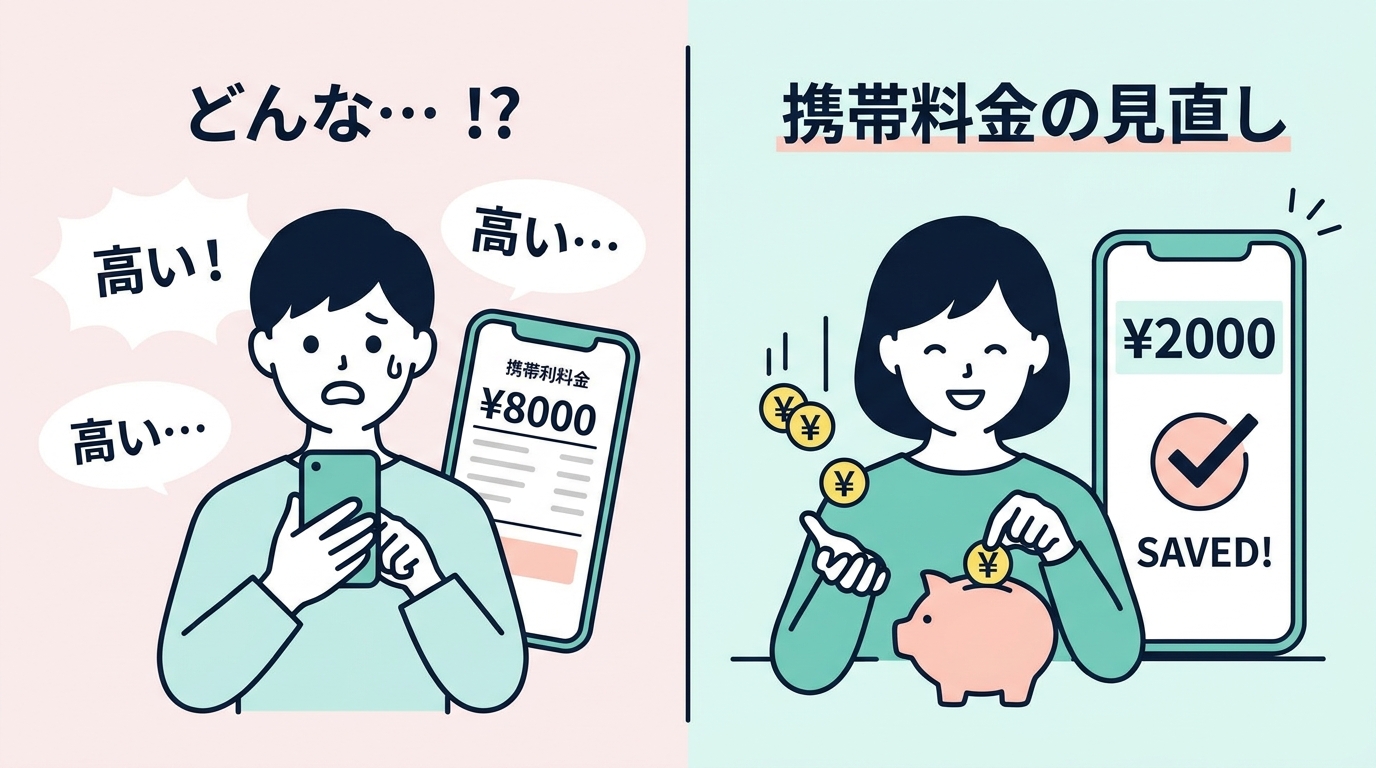
正直に告白します。少し前までの僕は、毎月スマホ代として約8,000円を当たり前のように払っていました。
「まあ大手だし安定してるからこんなもんでしょ」
「乗り換えとか面倒くさそうだし、今困ってないからいいや」
そうやって思考停止していたんですが、ある日ふと計算して青ざめました。
年間で96,000円。約10万円です。
10万円あったら、ずっと欲しかった服も買えるし、ちょっと良い居酒屋で贅沢もできる。なんなら話題の新NISAに10万円ポッキリ突っ込んで放置することだってできたはずなんです。それを僕は、ただ「面倒くさい」という理由だけでドブに捨てていました。
もしあなたがいま毎月7,000円以上払っているなら、毎年6万円以上をドブに捨て続けているのと同じです。
今回は、僕が実際にスマホ代を月2,000円台まで叩き落とし、年間6万円の自由なお金を取り戻したリアルな体験と、今選ぶべき3つの選択肢を本音で暴露します。
結論:乗り換え作業は「時給2万円の超おいしい副業」だった
「乗り換えって設定が難しそうだし、店に行って何時間も待たされるんでしょ?」
僕もそう思って3年近く放置していました。これが最大の失敗でした。
重い腰を上げて実際にやってみたら、スマホの画面をポチポチいじった時間はたったの15分程度。ショップに行く必要すらありません。
15分の作業で、これから毎月5,000円(年間6万円)が手元に残り続けるわけです。
これ、考えようによっては「15分の作業で6万円稼いだ=時給24万円の副業」をやったのと同じだと思いませんか?
居酒屋で何を頼むか15分悩むくらいなら、今すぐスマホの設定をいじった方が100倍手取りが増えます。
ぶっちゃけ2026年の今、選ぶべきはこの3社だけ
ネットで検索すると「おすすめ格安SIM20選!」とか出てきますが、あんなの全部見るだけ時間の無駄です。
現在、20代〜30代の社会人がリアルに選んでいるのは、以下の大手キャリア直営の3社に絞られます。僕自身が調べ倒して分かった本気の本音レビューをまとめました。
① 通信のストレスを1ミリも感じたくないなら「ahamo」
僕が一番推したいのが、ドコモが提供するahamo(アハモ)です。
【リアルな感想】
格安系にすると「昼休みに通信が重くなって動画が止まるんじゃないか」という不安がありましたが、ドコモ本家の回線をそのまま使っているので通勤電車でも爆速。全くストレスがありません。
- 月額料金: 2,970円(税込)
- ギガ数: 30GB(海外でもそのまま使える)
- ここが神:5分以内の国内通話無料が最初からセットになっていること。美容院の予約やお店への問い合わせで「通話料かかるかな…」とビクビクする必要がなくなります。
\ Web申し込みなら待ち時間ゼロ・5分で完了 /
[ ストレスゼロで毎月5,000円浮かすならahamo一択]
※2年縛りなどのペナルティは一切ありません
筆者も現在はahamoです!!
② LINE通話がメイン&とにかく固定費を削りたいなら「LINEMO」
もしあなたが「普段の連絡は9割以上LINE」というなら、ソフトバンクのLINEMO(ラインモ)がバチバチに刺さります。
【リアルな感想】
月3GBのミニプランなら月額990円という衝撃の安さ。飲み会1回分より安いです。
- 月額料金: 990円 〜 2,728円(税込)
- ギガ数: 3GB または 30GB
- ここが神: 「LINEギガフリー」がついているので、LINEでの電話、ビデオ通話、写真や動画の送受信でギガが一切減りません。彼女や友達と何時間長電話してもギガ消費ゼロです。
\ 毎月のスマホ代を1,000円以下に抑えたい人へ /
[ 月990円〜!LINEMOで固定費を極限まで削る]
※今の電話番号のまま即日乗り換え可能です
③ 動画を見まくりたい&楽天ポイントを貯めたいなら「楽天モバイル」
YouTubeやTikTok、SNSを制限なしで見まくりたい動画中毒な方は、楽天モバイル一択です。
【リアルな感想】
どれだけギガを使っても月額3,278円(税込)で頭打ち。実質「無制限のポケットWi-Fi」を常時持ち歩いているような感覚です。
- 月額料金: 1,078円 〜 3,278円(税込・使った分だけ自動調整)
- ギガ数: 無制限
- ここが神: 楽天市場での買い物でもらえるポイント還元率が跳ね上がるので、日用品の買い物でも得をします。専用アプリを使えば通話料も完全無料になります。
\ ギガ制限のイライラから一生解放される /
[ギガ使い放題!楽天モバイルの公式サイトへ]
※スマホそのまま・カード差し替え不要のeSIMにも対応
後回しにすると損する!乗り換えかんたん3ステップ
「でも手続きが難しそう…」という人のために、失敗しない手順を書いておきます。
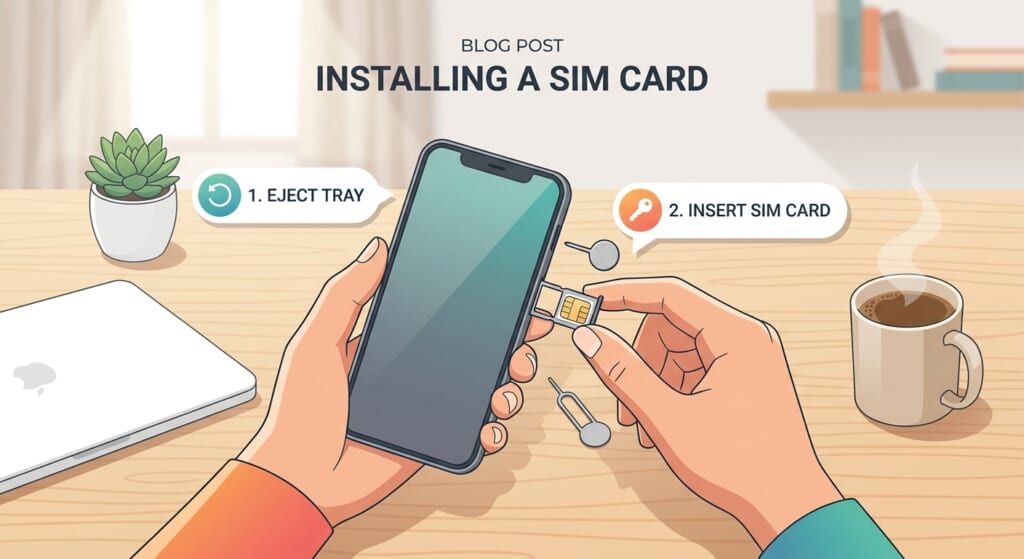
- 乗り換えたい会社の公式サイトを開く(身分証明書とクレジットカードを用意しておくとスムーズです)
- 「MNP乗り換え」を選んで画面の指示通りに入力(約10分)(今はMNPワンストップ機能があるので、元の会社に電話して予約番号を取る手間すらありません)
- 届いたSIMカードをスマホに挿す(またはeSIMで即開通)
たったこれだけです。今の電話番号もそのまま引き継げます。
「また来月考えよう」と後回しにすると、来月もまた無駄な5,000円をキャリアに寄付することになります。 思い立った今日の今すぐ動くのが、一番得をします。
まとめ:固定費を削って「攻めの資産形成」へ
毎月の固定費削減は、一度行動した人だけが一生得をし続ける最高のマネーハックです。
「手取りが上がらない…」と悩む前に、まずはスマホ代を月5,000円浮かせてみてください。
そして、その浮いた5,000円をそのまま新NISAでオルカンやS&P500の積立投資に回せば、あなたの手取りは変わっていなくても、今日から立派な「資産形成のスタートライン」に立つことができます。
毎月大手キャリアに無駄なお金をドブ捨てするのは今日で終わりにして、自分のお金を取り戻しましょう!
-
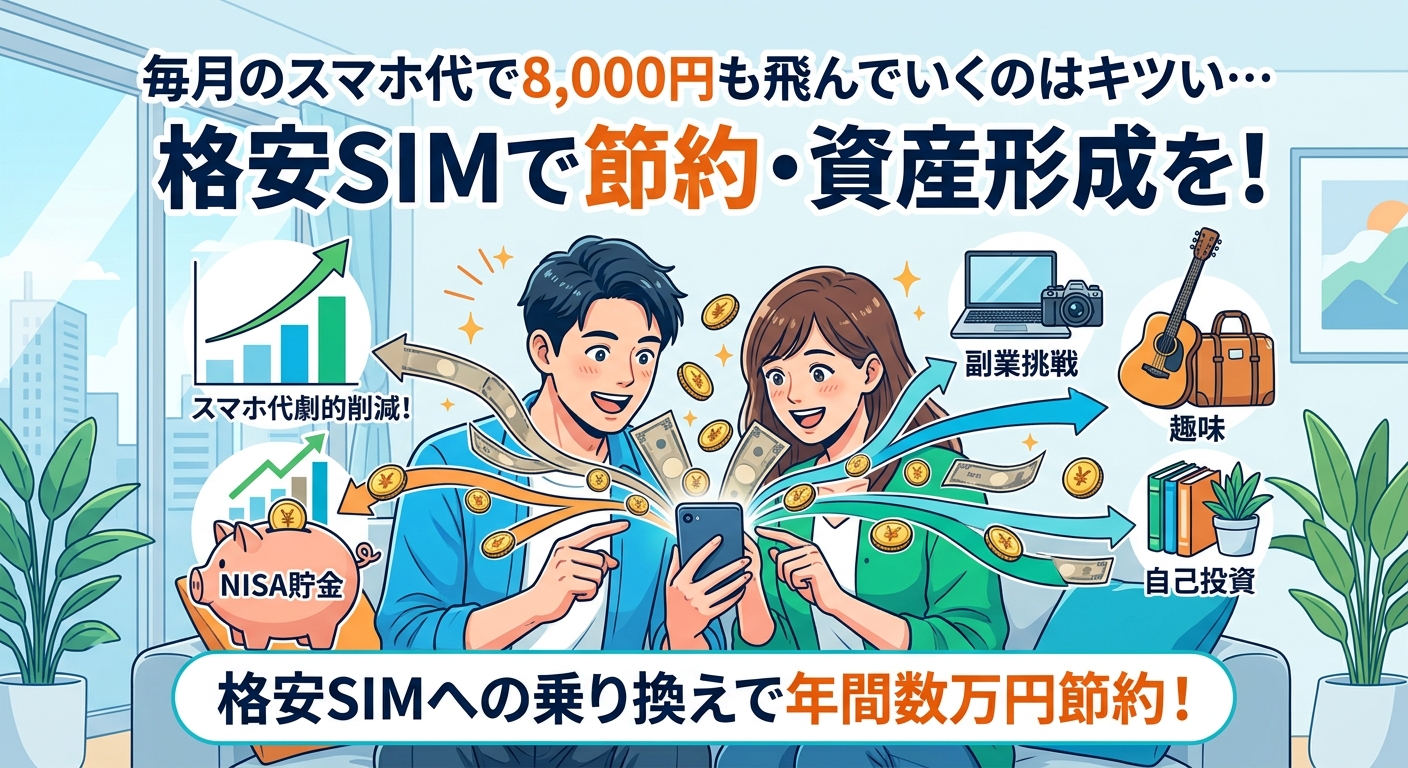
【2026年最新】ahamo・LINEMO・楽天モバイルを徹底比較!実際に使って分かったおすすめの選び方
なぜ今、スマホプランの見直しが必要なのか?
大手キャリアの従来プランのまま毎月7,000〜8,000円を払い続けている人は、格安プランに切り替えるだけで年間5万円以上の節約になります。
「乗り換えの手続きが面倒」「通信速度が遅くなったら嫌だ」と不安に思う方も多いですが、最近の格安プラン(ahamo / LINEMO / 楽天モバイルなど)は大手キャリアの回線をそのまま使っているため、普段使いで困ることはほぼありません。
この記事では、実際に主要3社を利用してみたリアルな体感をもとに、それぞれのメリット・デメリットを分かりやすく解説します。
人気格安プラン3社の特徴比較
プラン名 月額料金(税込) データ容量 おすすめな人 ahamo 2,970円 30枚(大盛りで100GB) 通信速度と安定性を第一にしたい人 LINEMO 990円〜2,728円 3GB / 20GB LINE利用が多く、安く抑えたい人 楽天モバイル 1,078円〜3,278円 段階制(無制限) データを気にせず大量に使いたい人 1. ahamo(アハモ):通信品質は圧倒的NO.1
ドコモ回線をそのまま使用しているため、時間帯を問わず通信速度が非常に安定しています。海外利用も追加料金なしで20GBまで使えるため、旅行や出張が多い人にも適しています。
- メリット: 5分以内の国内通話が無料、速度制限後も最大1Mbpsで動く
- デメリット: 3GB以下の小容量プランがないため、あまり使わない人には割高
2. LINEMO(ラインモ):少容量〜中容量でコスパ最強
ソフトバンク回線を利用しており、LINEアプリのデータ消費がゼロになる「LINEギガフリー」が最大の強みです。
- メリット: LINEのトークや通話でデータが減らない、ミニプラン(3GB)が月990円と格安
- デメリット: 店舗でのサポートがなく、自分でオンライン手続きが必要
3. 楽天モバイル:データ使い放題なら一択
データ使用量に応じて料金が段階的に変わる仕組みで、どれだけ使っても月額3,278円(税込)で頭打ちになります。
- メリット: 楽天ポイントが貯まりやすい・使える、専用アプリで通話料が無料
- デメリット: 地下や建物内などで電波が弱くなる場所が一部ある
あなたにぴったりのプラン診断
- 毎月のデータ使用量が3GB未満の人 ➔ LINEMO
- 昼休みや通勤ラッシュ時も快適に通信したい人 ➔ ahamo
- 動画やSNSを無制限に楽しみたい人 ➔ 楽天モバイル
まとめ&さらに固定費を削る裏ワザ
スマホ代の見直しは、一度手続きをしてしまえばその後ずっと毎月数千円が自動で浮き続ける「最高の節約術」です。自分の使い方に合ったプランを選んで、賢く固定費を下げていきましょう。
💡【限定公開】さらに月5,000円浮かせた固定費削減チェックシート
スマホ代だけでなく、Wi-Fi・サブスク・光熱費を徹底的に見直して年間10万円浮かせた具体的な手順と管理シートをnoteで公開しています。
「何から手をつければいいか分からない」「絶対に損したくない」という方は、ぜひ合わせて活用してみてください!
-
【実体験】電気代が毎月1000円安くなる!?オクトパスエナジーの特典と電力乗り換えの真実
⏱️ この記事は約3分で読めます
「毎月の電気代、地味に高くない…?」
一人暮らしや二人暮らしを始めてから、届いた検針票を見て青ざめた経験はありませんか?外食を我慢したり、エアコンをケチったりする節約はストレスが溜まりますよね。
結論から言うと、我慢する節約よりも「電力会社の乗り換え」という固定費の最適化をする方が、圧倒的にラクで効果が出ます。
今回は、筆者が実際に利用していて毎月の固定費削減に大成功している「オクトパスエナジー」のリアルな感想と、お得すぎるお友達紹介特典について徹底解説します!
1. 「電気代の見直し」が最強の節約になる理由
特に20代のうちは、お給料が劇的に上がらなくても「使えるお金」を増やしたい時期。自炊を頑張ったり、電気をこまめに消したりする細かな節約も大切ですが、実はもっと効率的な方法があります。
それが「固定費の削減」です。
以前の記事で「固定費の削減(スマホ料金編)」を書きましたが、今回は光熱費編ですね。
変動費と固定費の節約効果の違い
- 変動費の節約(食費・水道光熱費の節約など):
- 毎日の我慢が必要
- 疲れている時に続かない
- 節約効果がモチベーションに左右される
- 固定費の節約(電力会社の乗り換えなど):
- 一度手続きをすれば、何もしなくても毎月自動で安くなる
- 生活の質(QOL)を一切下げなくていい
- 浮いたお金をそのまま貯金や投資に回せる
「毎月1,000円の節約」と聞くと小さく感じるかもしれませんが、1年で12,000円、10年で12万円もの差になります。手続きは最初に一度スマホで済ませるだけなので、やらない理由がありません。
💡 「毎月の固定費をサクッと下げたい方へ」
今すぐ電気代のシミュレーションをしてみたい方はこちらからチェック!
2. 電力自由化って何?「いつでも・何度でも乗り換え放題」という知らなきゃ損する真実
「電力会社を変えるのって、なんだか手続きが難しそう…」
「一度変えたら、しばらく縛られるんじゃないの?」
そう思っていませんか?実は、日本の電力は2016年から「電力自由化」がスタートしており、私たちが住んでいる地域の大手電力会社(東京電力や関西電力など)以外からでも、自由に電気を買えるようになっています。
電力会社の乗り換えに関する3つの誤解
よくある誤解 本当の真実 途中で解約すると違約金がかかる? 基本的に解約金は0円の会社がほとんど。いつでも乗り換えOK! 変えたら停電が増えたり品質が落ちる? 送配電のネットワークは同じなので、安全性や品質は100%同じです。 切り替えの時に家が停電する? 工事は不要。切り替えの瞬間に電気が止まることもありません。 つまり、「ノーリスクでいつでも・何度でも自由に乗り換え放題」というのが今の日本の仕組みです。もし「思っていたより安くならなかったな」と感じたら、また別の会社に乗り換えればいいだけなので、安心して試すことができます。
3. 【実体験】実際にオクトパスエナジーに変えてどうだった?メリット・デメリット
ここからは、筆者が実際にオクトパスエナジーに乗り換えてどうだったのか、リアルな本音をお伝えします。
オクトパスエナジーのここがスゴい!メリット
- 大手電力会社より基本料金・従量料金が安くなりやすい:我が家の場合、切り替えるだけで毎月の電気代が目に見えてスッキリしました。
- マイページやアプリがシンプルで分かりやすい:スマホから今月の電気使用量がグラフでパッと確認できるので、余計なストレスは皆無です。
- 実質「再生可能エネルギー」で環境に優しい:地球環境に配慮したプランが多く、ちょっといいことをしている気分になれます(笑)
- 今の電力会社への解約手続きを代行してくれる:手続きが面倒な人!希望すれば、オクトパスエナジーが解約手続きをやってくれるよ!これが結構ありがたい。
- 運営さんが真面目で利用者のことを第一に考えている:あくまで私の個人的な感想ですが、運営の方々が非常に利用者想いなんですよね。政府の補助金うんぬんでこれからの光熱費高騰を心配していると、運営の方から「すぐには値上げしないので安心してほしい旨」「今後の電気代の見通し」など情報をメールでしっかりと伝えてくれます。ここが個人的に非常に好感触ですね(^▽^)
正直に伝える、デメリットと注意点
- 世帯人数や電気の使用量によってはそこまで安くならない場合も:一人暮らしで極端に電気を使わない人の場合、プランによっては大きな差が出ないこともあります。事前にシミュレーションするのがおすすめ。
- 知名度が大手ほど高くないので最初は少し不安だった:イギリス発祥のグローバル企業で、日本でも東京ガスなどと提携しているため信頼性は問題ありませんが、最初は「聞いたことない会社だな」と少し身構えました。
💡 「我が家はどれくらい安くなる?」
検針票を手元に用意して、まずは今の料金と比べてみましょう!
4. 【最大8,000円引き】オクトパスエナジーの「お友達紹介特典」が凄すぎる件
オクトパスエナジーをおすすめする最大の理由が、この「お友達紹介特典」です。
通常でも十分安いのですが、紹介リンク経由で申し込むと、とんでもない割引特典が適用されます。
お友達紹介特典の仕組み
- 特典内容: 毎月1,000円引き × 8ヶ月間
- 合計金額:なんと合計8,000円の割引!
最初の8ヶ月間、毎月の請求から1,000円が自動で割り引かれるため、ただでさえ安い電気代がさらに激安になります。例えば、一人暮らしの電気代が月3,000円台だった場合、実質数ヶ月分がタダになるようなインパクトです。
検索して公式サイトから直接申し込んでしまうと、この紹介特典が適用されずに損をしてしまうので、申し込む際は必ず紹介リンクを経由するようにしてくださいね。
【アフィリエイト/紹介リンク設置:H2直後】
💡 「8,000円分の割引をしっかり受け取りたい方へ」
下記の紹介リンクからの申し込みで、自動的に8ヶ月間の割引が適用されます!
5. 【たった5分】オクトパスエナジーへ乗り換える具体的な手順
「乗り換えって面倒くさそう」と思うかもしれませんが、スマホからたった5分で完了します。工事や立ち会いも一切ありません。
乗り換えの3ステップ
- 手元に「今契約している電力会社の検針票(またはWEB明細)」を用意する
- 「供給地点特定番号(22桁の数字)」と「お客さま番号」が必要になります。
- 紹介リンクから公式サイトにアクセスし、必要事項を入力する
- 氏名、住所、現在の電力会社のお客様番号などをフォームに従って入力するだけです。
- あとは待つだけ!自動で切り替え完了
- 今までの電力会社の解約手続きも、オクトパスエナジーが代行してやってくれるので、自分で連絡する必要はありません。切り替え日を待つだけでOKです。
これだけで、次回からの電気代が自動で安くなります。面倒な作業は一切ないので、テレビを観ながらのスキマ時間でも終わりますよ。
6. まとめ:固定費は一度変えたらずっと浮く!今すぐ電気代を見直そう
今回は、20代の一人暮らし・二人暮らしに向けて、オクトパスエナジーのリアルな体験談と電力会社乗り換えのメリットをご紹介しました。
- 電力会社の乗り換えは解約金なしでいつでも自由に変更できる
- オクトパスエナジーは基本料金・従量料金がお得になりやすい
- 紹介リンク経由なら「毎月1,000円×8ヶ月=合計8,000円引き」の最強特典がつく
「いつかやろう」と思っているうちに、毎月数百円〜数千円損し続けてしまうのはもったいないですよね。固定費の見直しは、「早くやった人が一番トクをする」仕組みになっています。
スマホから5分で終わらせて、浮いたお金を美味しいご飯や貯金に回しちゃいましょう!
💡 「まずは8,000円割引の適用を確認する」
手数料・解約金は一切かかりません。今のうちにサクッと切り替えておきましょう!
- 変動費の節約(食費・水道光熱費の節約など):
-
【ロードマップ】20代前半が最初に取り組むべき資産形成の正しい順番(固定費削減→ポイ活→NISA)
⏱️ この記事は約5分で読めます
「社会人になって給料をもらえるようになったが、お金が全然残らない…」
「将来のために資産形成を始めたいけど、新NISAとかポイ活とか何からやればいい?」
こんな悩み、抱えていますよね?
私は昨今の物価高やインフレに常に不安を抱いています。
そんな中、SNSで「NISAで〇万円運用!」といった投稿を見ると、「自分も早く投資しなきゃ」と焦ってしまいます。
ですが、資産形成には絶対に飛ばしてはいけない「正しい順番」が存在します。
結論からお伝えすると、正しい資産形成の順番は以下の通りです。
- STEP1:固定費の削減(固定でお金が残る仕組みを作る)
- STEP2:ポイ活・決済最適化(日常的な支出の還元率を最大化する)
- STEP3:新NISA・積立投資(浮いた余剰資金を投資に回す)
この順番を守るだけで、無理な節約やリスクの高い投資をしなくても、毎月自然とお金が手元に残るようになります。
「なぜこの順番が大切なのか」、1から分かりやすく解説します。
筆者について:将来への不安をきっかけに、20代前半から資産形成と副業に挑戦中。物販700件達成・YouTube運営などのリアルな経験をもとに、等身大の「お金を増やす術」をお届けします!
20代前半の資産形成は「順番」が9割
資産形成で失敗する多くの原因は、「手元にお金がない状態で、いきなり投資から始めること」。
最近流行ってますからね、投資とかNISAとか。不安な気持ちはわかります。
でも貯金が少ないうちに投資を始めてしまうと、急な出費があったときに買った投資信託を取り崩すことになり、損をしてしまうリスクが高まります。
まずはベースとなる手元資金を作るため、以下の順に土台を固めていきましょう!
ステップ 取り組む内容 得られる効果 難易度 STEP 1 固定費の削減 毎月数千円〜数万円の固定節約(即効性◎) ★☆☆(超かんたん) STEP 2 ポイ活・決済最適化 勝手にポイントが貯まる(還元率最大化) ★★☆(かんたん) STEP 3 新NISA・積立投資 浮いた資金を長期的・堅実に増やす ★★☆(準備が必要) STEP1とSTEP2で「毎月浮くお金(余剰資金)」を勝手に生み出す仕組みを作り、その浮いたお金をSTEP3の投資に回す。これが、生活水準を落とさずに最短でお金を増やす最強ルートです。
STEP1:まずは毎月勝手にお金が残る「固定費の削減」から
資産形成の最初の一歩は、食費などの生活費を切り詰めることではありません。「一度見直せば、その後はずっと勝手にお金が浮く固定費」から手を付けましょう。
特に最初に見直すべきは以下の3つです。
- スマホ代(通信費)の見直し:大手キャリアから格安SIM・オンラインプランへ
- 不要なサブスクの解約:使っていない動画配信サービスやアプリの月額課金
- 保険の見直し:社会人になって勧められた不要な手厚い保険の精査
一番効果が大きいのは「スマホ代の見直し」です。大手キャリアで毎月約7,000円〜8,000円払っている場合、格安SIMや大手キャリアのオンライン専用プラン(ahamo、LINEMO、楽天モバイルなど)に変えるだけで、月額1,000円〜3,000円程度まで抑えられます。
これだけで年間約5万〜6万円の節約になります。
作業は10分程度で終わるため、時給換算すると非常にコスパの高い行動ですよ。
👉 たった10分の手続きで毎月5,000円浮く!自分に合ったスマホプランを探してみる
【格安SIM比較記事はこちら:(準備中です)】
ahamoのキャンペーンサイトはこちら→ahamo新規入会で20,000dポイントもらえるらしい
STEP2:日々の支出を自動で還元される「ポイ活・決済最適化」
固定費を削って手元にお金が残るようになったら、次は日々の買い物や支払いの「還元率」を高めていきましょう。
具体的には、現金の支払いをやめ、高還元なクレジットカードやキャッシュレス決済、ポイントサイトを組み合わせて支払う。
これだけで生活費の数%が自動的に戻ってきます。
取り組むべきポイ活・決済のコツ
- メインのクレジットカードを1本化する(還元率1.0%以上のカードを選択)
- 普段使う経済圏をまとめる(例:楽天ポイント圏、Vポイント圏など)
- 口座開設やカード発行は「ポイントサイト」を経由する
特におすすめなのが、ポイントサイト(ハピタス等)の活用です。
クレジットカードの発行や証券口座の開設を行う際、ポイントサイトを経由するだけで数千円〜1万円相当のポイントがもらえることも珍しくありません。
【クレジットカード発行でもらえるハピタスポイントの一例(2026年9月27日時点)】
このポイントはそのまま現金化可能です!
👉 経由するだけで数千円分のポイントがもらえる!無料登録でポイ活を始める
【高還元ポイ活ならハピタス!こちらから登録すると条件達成で2300円分のポイント貰えます!】
👉 普段の買い物でポイントがざくざく貯まる!年会費無料のおすすめ高還元カード
【高還元クレジットカード(三井住友カード NL / 楽天カードなど)】
STEP3:浮いた余剰資金で始める「新NISA・積立投資」
STEP1とSTEP2で「毎月5,000円〜1万円」ほどのお金が自動的に浮く状態を作れたら、いよいよ新NISAを活用した積立投資のスタートです。
「投資は損しそうで怖い…」と思うかもしれませんが、新NISAを使った長期の積立投資なら、リスクを最小限に抑えながら資産を増やすことが可能です。
初心者向けの新NISA活用ステップ
- 証券口座を開設する:手数料が格安な「ネット証券(SBI証券または楽天証券)」を選ぶ
- 窓口で買える商品は「手数料ぼったくり トンデモ商品」ですので、絶対にネット証券にしましょう!
- ※既にゆうちょなどでNISAを開設している方はハピタス経由でネット証券口座を開設し、今年中にNISA口座を移管しましょう!
- 窓口で買える商品は「手数料ぼったくり トンデモ商品」ですので、絶対にネット証券にしましょう!
- 購入する銘柄を選ぶ:全世界の株式に分散投資できる「オルカン(eMAXIS Slim 全世界株式)」または「S&P500」が定番です
- クレカ積立を設定する:STEP2で作ったクレジットカードで積み立てを設定し、ポイントも二重取りする
大事なのは、自分の手取り給料から無理やり捻出するのではなく、「STEP1とSTEP2で浮いたお金」で始めることです。元々なかったはずのお金で運用するため、精神的にも余裕を持って長期間続けられます!
【筆者の積み立て設定はどんな感じ?】
私はVポイント経済圏の人間なのでSBI証券で積み立て設定しています。2種類の王道お任せ投資(投資信託)にそれぞれ5万円ずつ積み立てています。
『さっき「浮いたお金で始める」と言ったところじゃねぇか』と思われた方、鋭いですね。
私は「浮いたお金+お給料」のダブルで積み立て設定していますが、生活は常にギリギリです。みなさんはここまで過度に徹底しなくてもいいと思いますよ。投資は余剰資金でやるものです!
以下は私のSBI証券での積み立て設定のスクショです。ゆくゆくは投資額や損益なども包み隠さず公開しますね!

👉 手数料最安水準!初心者でも迷わず使えるおすすめネット証券口座は、SBI証券or楽天証券!!
こちらもハピタスなどのポイントサイトを経由すれば大量のポイントがもらえます!ハピタスポイントはそのまま現金化可能です。
ここだけの話、ポイントサイトを紹介しても筆者にはほとんど収益にならないんです。でもここであえてアフィリエイトリンクではなくポイントサイトを紹介する理由は、皆さんとともに本気で資産形成をしたいのです。
例えばアフィリエイトリンク経由で口座開設した場合、筆者には5000円ほどの収益が発生しますが皆さんは1円も貰えません。逆にポイントサイトを経由すれば、筆者にはせいぜい数百円、皆様には1万円分以上のポイントが還元されます。
だから他の発信者はポイントサイトを紹介しないんですよね~
失敗しないための注意点:いきなり投資から始めないこと
話が脱線してしまったので本題に戻りましょうか。
資産形成で最も大切なのは、「焦らないこと」です。
SNSなどで「NISAをやらないと損」「若いうちに投資しないと手遅れ」といった情報を見かけると、焦って手元の生活費まで投資に回したくなってしまいます。
しかし、以下のようなリスクには十分注意してください。
- 生活防衛資金を残しておく(ケガや急な出費に備え、生活費の3〜6ヶ月分は現金で貯金しておく)
- 余剰資金(無くなっても生活に困らないお金)だけで運用する
- 一気に大金を投じず、毎月定額の「積み立て」にする
投資にはどうしても元本割れ(一時的に資産が減ること)のリスクがあります。手元に現金がない状態で暴落が来ると、不安になって途中でやめてしまい、結果的に損をしてしまいます。
要は「心の余裕貯金」が大事なのです!!
だからこそ、まずは「固定費削減」と「ポイ活」で手元の現金をしっかり確保する順番が不可欠なのです。
まとめ:今日できる最初の一歩
今回は、資産形成の初期段階で取り組むべきロードマップを解説しました。
最後に、もう一度正しい順番をおさらいしましょう。
- STEP1:固定費の削減(例:スマホ代見直しで毎月数千円を浮かせる)
- STEP2:ポイ活・決済最適化(高還元カードやポイントサイトで還元率UP)
- STEP3:新NISA・積立投資(浮いたお金でネット証券から積立スタート)
資産形成で差がつく一番の要因は、頭の良さや収入の多さではなく「今すぐ行動するかどうか」です。
今日が人生で1番若い日!!
まずは今日、一番手軽で効果が大きい「スマホ料金の変更」または「ポイ活サイト・証券口座の開設」から最初の一歩を踏み出してみませんか?
ともに資産形成頑張りましょう!
💡 今すぐできるアクション(タップしてチェック)
👉 【STEP1】月々の固定費をサクッと削減したい方
どの携帯会社がおすすめか、通信品質や料金を踏まえて解説!(準備中です)
固定費削減その2!「我慢せずに光熱費を安く済ませる方法😊」(準備中です)
👉 【STEP2】ポイ活で効率よくポイントを貯めたい方
ポイ活周回の仕方(準備中です)
👉 【STEP3】浮いたお金で積立投資をスタートしたい方
アフィリエイトブログは書きません。
ポイントサイト経由で楽天証券かSBI証券の口座開設をすればOKです!