Oct 31, 2026
「三井住友カードの100万円修行って、本当にやる価値あるの?」
そんなふうに迷っている人に向けて、僕の実体験を書きます。
僕は2025年12月にカードを作って、2026年9月に100万円を達成しました。そして、年会費が永年無料のゴールドカードに切り替わりました。
この記事でわかること
- 100万円修行の仕組み(調べた情報)
- 僕が何に、どう使って達成したか(体験談)
- 100万円に「入る支払い」と「入らない支払い」
- やってよかった点と、向かないと思う人
※「調べた情報」と「僕の体験談」は、見出しで分けています。条件は変わることがあるので、最新は公式ページで確認してね。
先に結論:やってよかった。でも、向いていない人もいます
結論から言うと、やってよかったです。
将来のお金への不安が減って、お金の使い方が変わりました。無駄遣いも、圧倒的に減りました。
ただし、今を楽しく生きたい人や、他に集中すべきことがある人には、おすすめしません。理由は、あとで書きます。
100万円修行ってなに?(調べた情報)
三井住友カードの100万円修行は、年間100万円以上をカードで使って、年会費が無料のゴールドカードを目指す方法です。公式ページの説明を、やさしくまとめます。
ゴールドカード(NL)を持っている場合
- 通常の年会費は5,500円(税込)
- 年間100万円以上を使うと、翌年以降の年会費が永年無料になる
- さらに、Vポイント10,000ポイントももらえる
一般カード(NL)を持っている場合(僕はこちらでした)
集計期間内に100万円以上を使うと、ゴールドへの「年会費永年無料」アップグレードの案内メールが届くことがあります。このメールから申し込むと、ゴールドに切り替えられます。
ただし、条件があります。
- 審査がある。切り替えられるとは限らない
- 18歳以上(高校生を除く)で、「三井住友カードレター」というメールを受け取る設定にしておく
- 案内メール以外から申し込んだ場合は、年会費永年無料の対象にならない
期間とペース
集計期間は、公式ページでは「カード加入日から11ヵ月後の末日まで」と案内されています(ゴールド(NL)の場合)。僕は2025年12月入会なので、11月末までが目安でした。
期間内に100万円に届かないと、また0円からやり直しになります。100万円を約1年で割ると、毎月約8万3,000円のペースです。
※公式の条件や期間は変わることがあるので、申し込む前に「公式ページ」で確認してね。
僕の場合の流れ(体験談)
ここからは、僕の実体験です。
| 時期 | できごと |
| 2025年12月 | 三井住友カード(NL)を作る。きっかけはUSJ |
| 2025年12月24日 | USJでカードを初めて使う(明細に残っていました) |
| 2025年12月〜2026年8月 | カードが使える場所は、すべてカードで支払う |
| 2026年9月 | 100万円を達成。ゴールド(NL)に切り替え。年会費は「無料」と案内された |
| 2026年10月28日時点 | Vpassの「特典達成状況」に、「年会費永年無料 達成済」と表示 |
きっかけは、USJに遊びに行くことでした。「USJで三井住友カードを使うと還元率が高い」と聞いて、カードを作りました。それから、カードの使い方が変わりました。
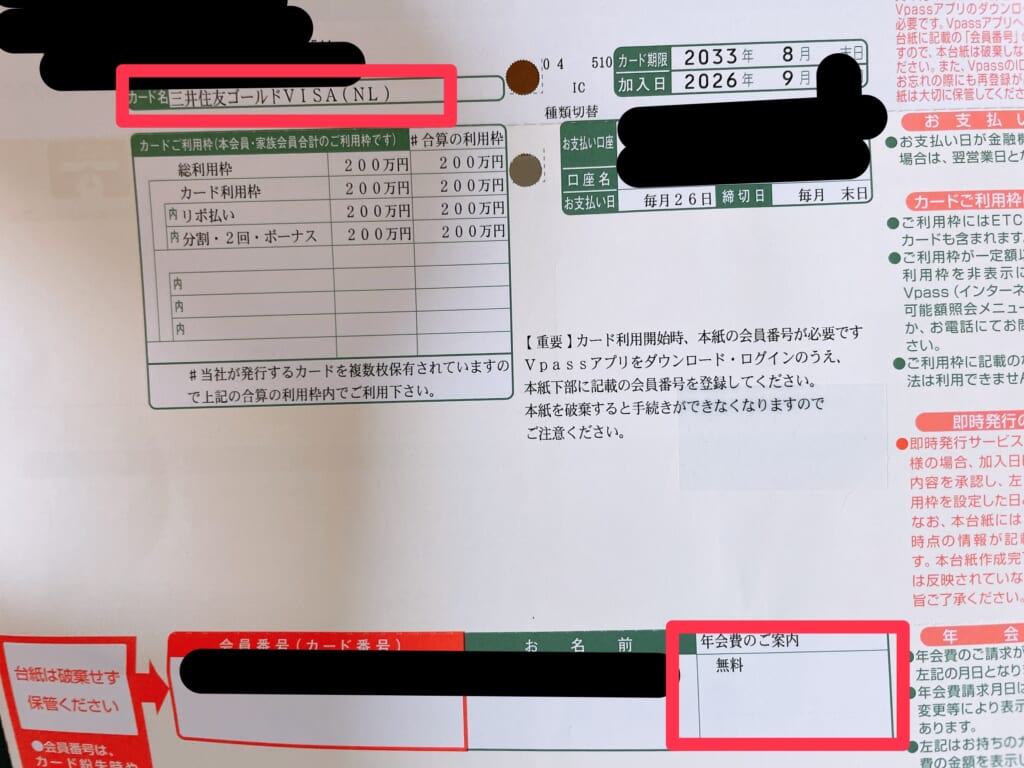
【ゴールドカード、年会費永年無料の写真】
ゴールドになったあとは?
年会費の永年無料は、すでに達成済みです。ですから、来年以降に100万円を使わなくても、年会費はかかりません。
ただ、ゴールドに切り替えた後は、新しい集計期間(2026年9月1日〜2027年8月31日)が始まっています。この期間に100万円を使うと、10,000ポイントがもらえます。今の累計は、28万円ほどです。ただし僕は、来年は100万円を使う気はありません。
何に使った?僕の支払い一覧
カードが使える場所は、すべてカードで払いました。
| 分類 | 使ったもの |
| 生活 | 食費、外食、日用品、光熱費、散髪、病院、郵便 |
| 買い物 | Amazon |
| 移動 | 交通費、新幹線、高速代、レンタカー、出張の宿泊 |
| 遊び | 交際費、デート、記念日、旅行、映画、入場料、ゲーセン、食券のお店 |
| 税金 | 住民税(天引きではなく、自分でカード払い) |
出張が多いので、新幹線と宿泊費のところが大きかったです。逆に、家賃は法人契約で口座振替しか使えず、カード払いにできませんでした。
僕が工夫した4つのこと
1. タッチ決済を使う
対象のお店では、タッチ決済を使うと還元率が上がります(条件や対象店は公式で確認してね)。僕は、できるだけタッチで払いました。
2. 現物のカードも持ち歩く
タッチ決済が使えないお店もあります。そこで、現物のカードを持ち歩いていました。
3. PayPayにカードを登録する
カードは使えないけど、PayPayなら使えるお店もあります。その場合は、PayPayの支払い方法に三井住友カードを登録していました。
この登録方法では、PayPayの画面に「PayPayポイントの付与なし」「PayPayステップ対象外」と表示されます。ポイントは、カード側のVポイントをもらう形になります。
そして、この支払いは100万円修行の対象になるとされています(複数の解説サイトの情報。最新は公式で確認してね)。一方で、VポイントPayやau PAYなど、対象外になるサービスもあるので注意してください。
4. 住民税もカード払いにする
住民税は、給与からの天引きではなく、自分でカード払いにしました。100万円を達成したかったからです。
ただし、税金のカード払いには手数料(システム利用料)がかかります。三井住友カードの解説ページでは、ポイント還元率を0.5%として比べています。
| 納付額 | 手数料(目安) | もらえるポイント | 差額 |
| 1万円 | 40円 | 50pt | +10円 |
| 2万円 | 123円 | 100pt | −23円 |
| 5万円 | 370円 | 250pt | −120円 |
| 10万円 | 783円 | 500pt | −283円 |
僕自身は、計算はしていません。でも、トントンくらいだと思っています。得をする目的ではなく、100万円を達成するための支払いでした。
※手数料の金額は自治体によって異なり、参考にしたページ内で数字に食い違いがあるため、実際の金額は決済画面で確認してね
100万円に「入る支払い」と「入らない支払い」(調べた情報)
100万円修行で一番大事なのは、「どの支払いが対象になるか」です。公式ページと、解説サイトの情報をまとめました。
| 支払い | 100万円に入る? | メモ |
| 食費・日用品・外食・Amazon | 入る | 通常のカード払い |
| 光熱費・家賃など | 入る | カード払いできる場合。僕の家賃は口座振替のみ |
| 税金(住民税など) | 入る | 手数料がかかる |
| PayPayに登録したカードでの支払い | 入る | PayPayポイントは付かない |
| Vふるさと納税 | 入るはず(僕の考え) | 普通のカード払い扱いだと思う。僕は個別に確認できていない |
| 交通系・電子マネーへのチャージ | 入らない | 公式で対象外(例外を除く) |
| 三井住友カードつみたて投資 | 入らない | 公式で対象外 |
| 保険料(国民年金保険など) | 入らない | 公式で対象外 |
| キャッシング・分割・リボの手数料・年会費 | 入らない | 公式で対象外 |
| VポイントPay・au PAYなど | 2026年3月1日から対象外とされる | 解説サイトの情報。公式で確認してね |
最終的な判断は、公式の最新ページや、Vpassの達成状況でご確認ください!
僕の失敗?チャージもカードでしていました
僕は、モバイルICOCAのチャージもカードでしていました。こういう支払いは、100万円に入らない可能性があります。自分の達成状況は、こまめにVpassで見るのがおすすめです。
ただ、オリーブノーマルランクから100万円を目指している方は、月に1度の達成状況メールでしか達成状況を確認できないのが難点ですよね。
大変だったこと・残念だったこと
大変だったこと:取りこぼしを調べること
一番大変だったのは、「どこで取りこぼしがないか」を調べることでした。
生活スタイルは、人それぞれ違います。だから、ネットを探しても、自分と完璧に合う情報は見つかりませんでした。結局、自分で考えて、自分で試すしかありません。
残念だったこと:家賃がカード払いできない
家賃は自分で払っていますが、法人契約なので、口座振替しか使えません。カードで払えれば、もっと楽だったのにと思います。 ただし、普通に個人契約をされている方はカード払いで対象になります!
気をつけたいこと:無理に使うと本末転倒
100万円のために、無理に使うのはやめましょう。使いすぎたら、特典より出費のほうが大きくなります。リボ払いや分割払いの手数料は、100万円に入らないだけでなく、利息として重くのしかかります。
僕の場合、もともと使うお金をカードに寄せただけです。この点は、誰にでも当てはまるとは限りません。
やってよかったことと、向かない人
やってよかったこと
一番の収穫は、将来に希望が持てたことです。
僕は、将来のお金が不安すぎるタイプです(その割に遊びの出費が多いのは、目をつぶってください)。こういうことを計算すると、確実に良くなっている気がして、気持ちが楽になりました。
もう一つは、考え方が変わったことです。自分が価値を感じるものだけにお金を使うようになりました。正直、一部無駄遣いはあります。でも、無駄遣いの金額は圧倒的に減りました。
ゴールドカードで積立NISAをするほうがメリットが大きいと考えたのも、達成したかった理由です。ポイント還元が少し増えるだけなんですが、数年単位で見ると大きいんです。
向かないと思う人
- 今を楽しく生きたい人。 お金を考える時間より、今の楽しさを大事にしたい人には、負担になると思います
- 他に集中すべきことがある人。 リアルな生活や人間関係、学業、仕事、資格などを優先すべき時期なら、無理しないほうがいいです
僕も、来年からはガチ節約するので、来年は100万円を使う気はありません。切り替えをしたら、ここで一区切りにするつもりです。
まとめ
- 100万円修行は、僕にはやってよかった
- 一般カードを作って約9か月で達成し、年会費永年無料のゴールドになった
- 対象になる支払いと、ならない支払いを先に確認すると、取りこぼしが減る
- 無理をしてまでやるものではない。向かない人もいる
人それぞれ、生活スタイルは違います。だからこの記事は「正解」ではなく、「こういう人がこうやって、こうなった」という一例として読んでもらえるとうれしいです。
これから始める人は、まず公式ページで最新の条件を確認して、自分の生活に合うかを考えてみてください。
余談:将来が不安なのに、遊びの出費は多い僕
ここまで「将来のお金が不安」と書いてきましたが、僕は、けっこう遊んでいます。USJ、デート、旅行、ゲーセン。カードの明細を見返すと、財布のヒモはかなりゆるいです。
ただ、こういう明細が「自分が価値を感じて使ったお金」になっていることは、実はちょっとうれしいです。今のところ、後悔はしていません。
不安と楽しさのバランスをとるのは、これからも永遠のテーマかもしれません。このブログでも、少しずつ書いていくつもりです。
コメント